一句话总结
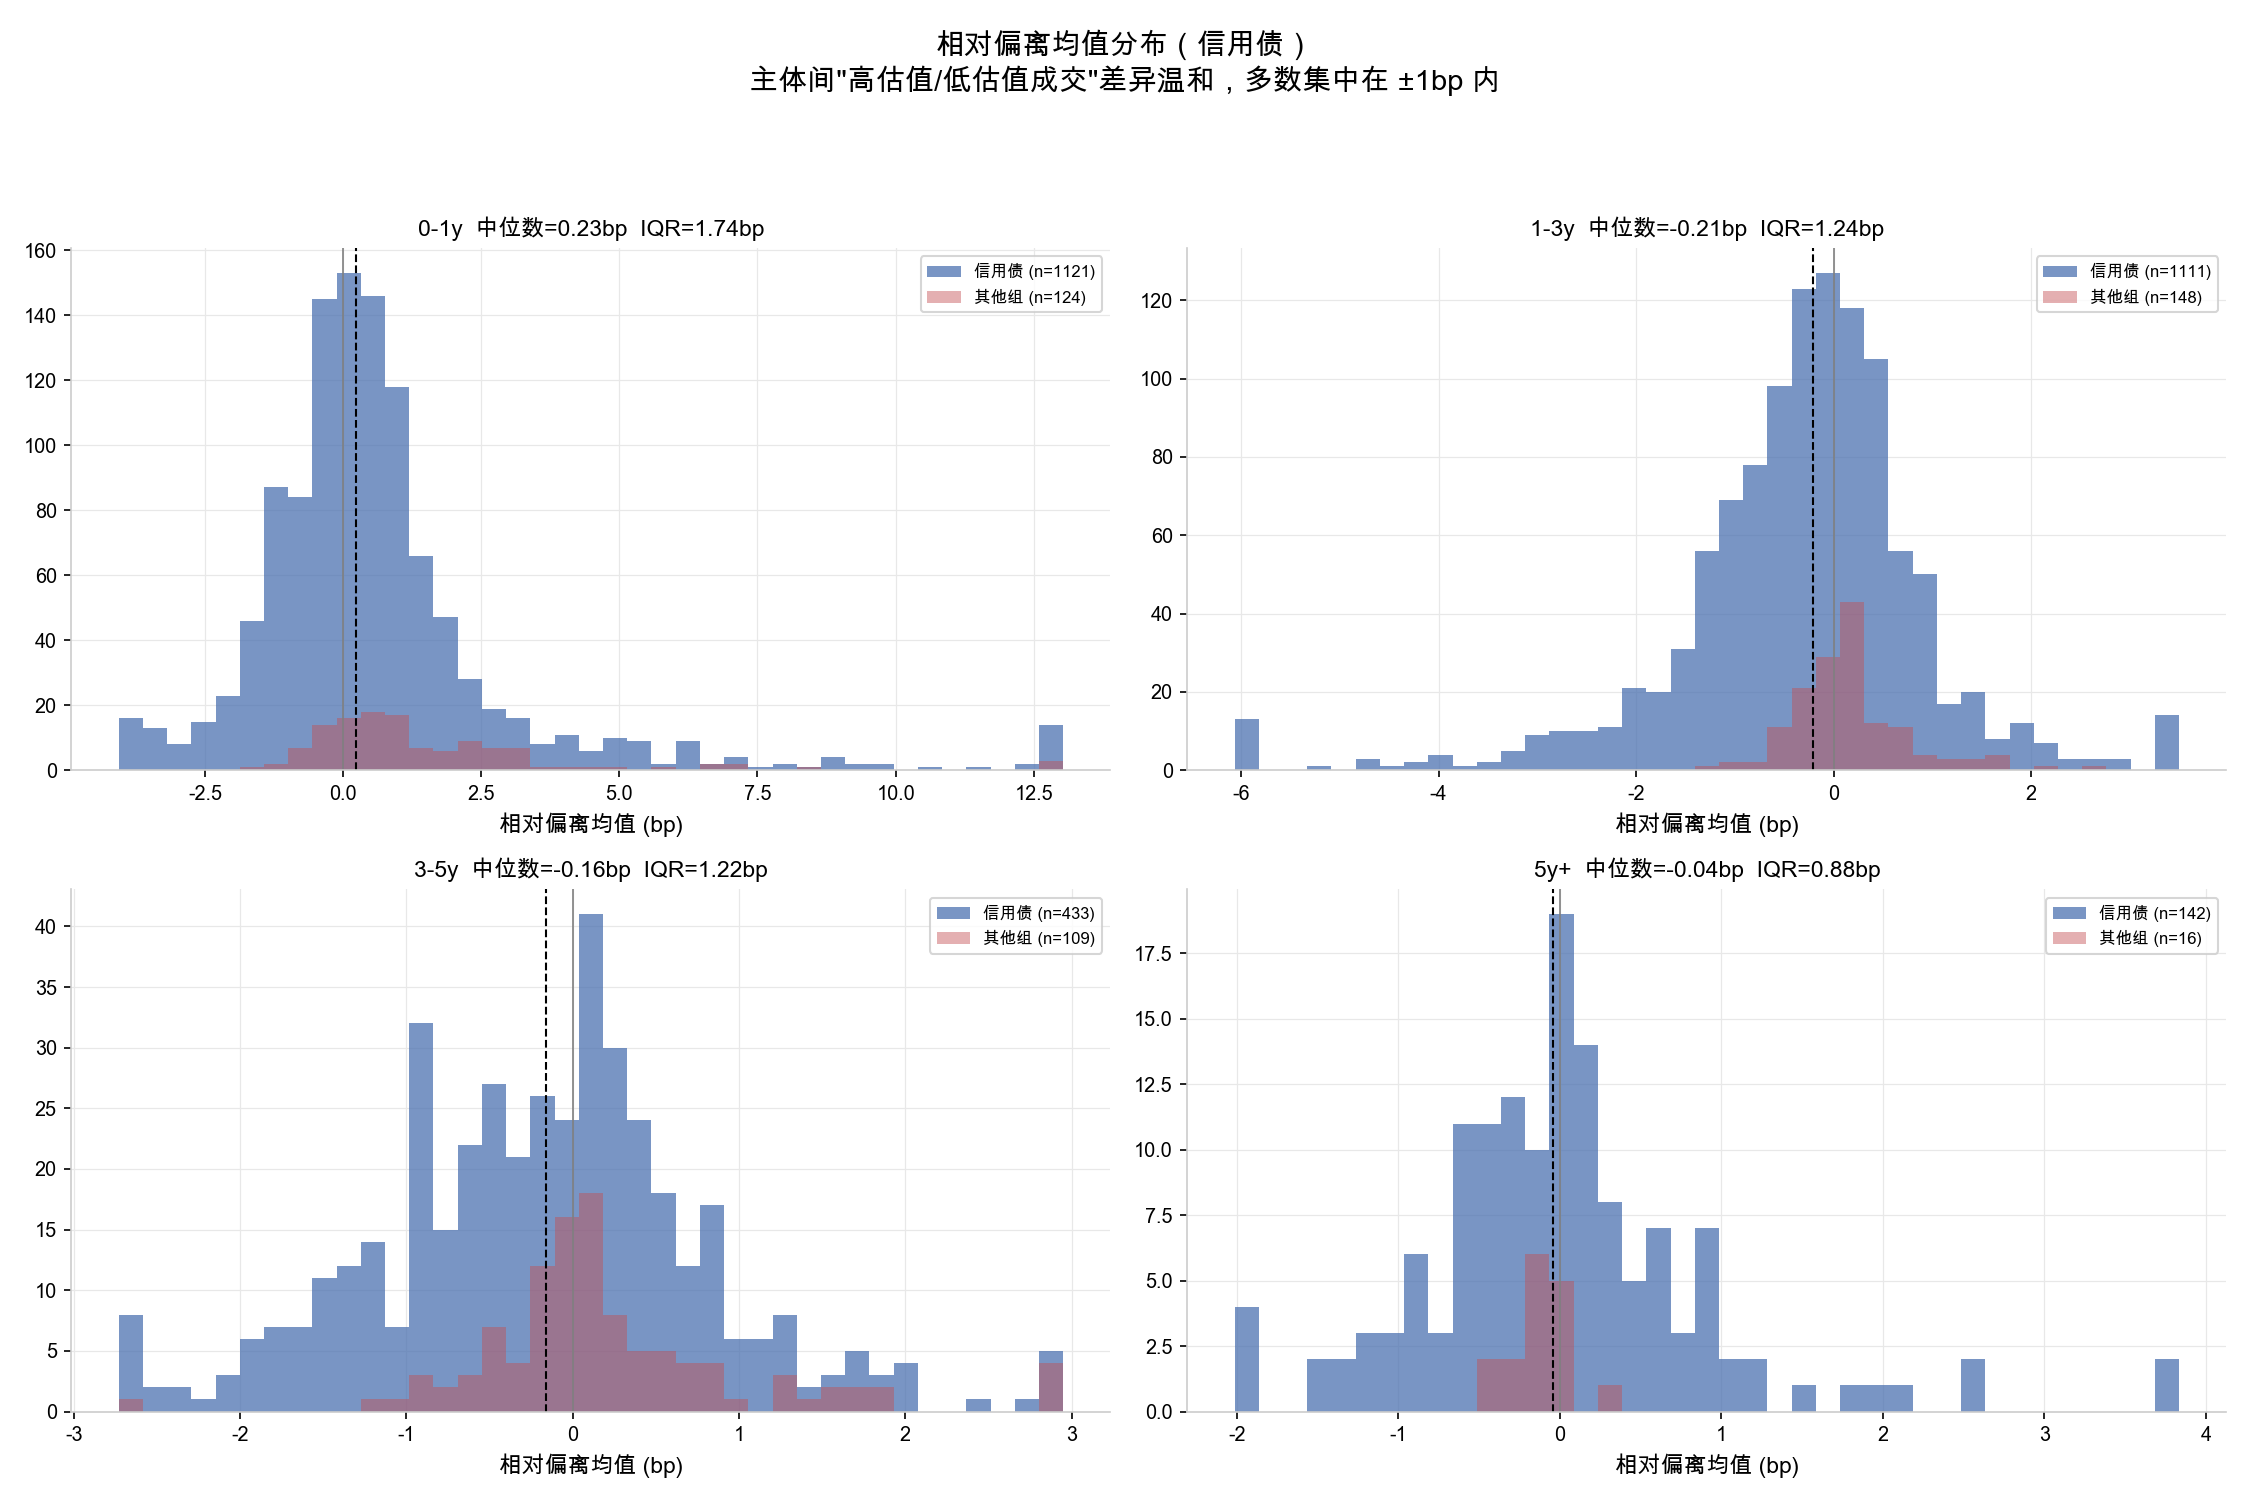
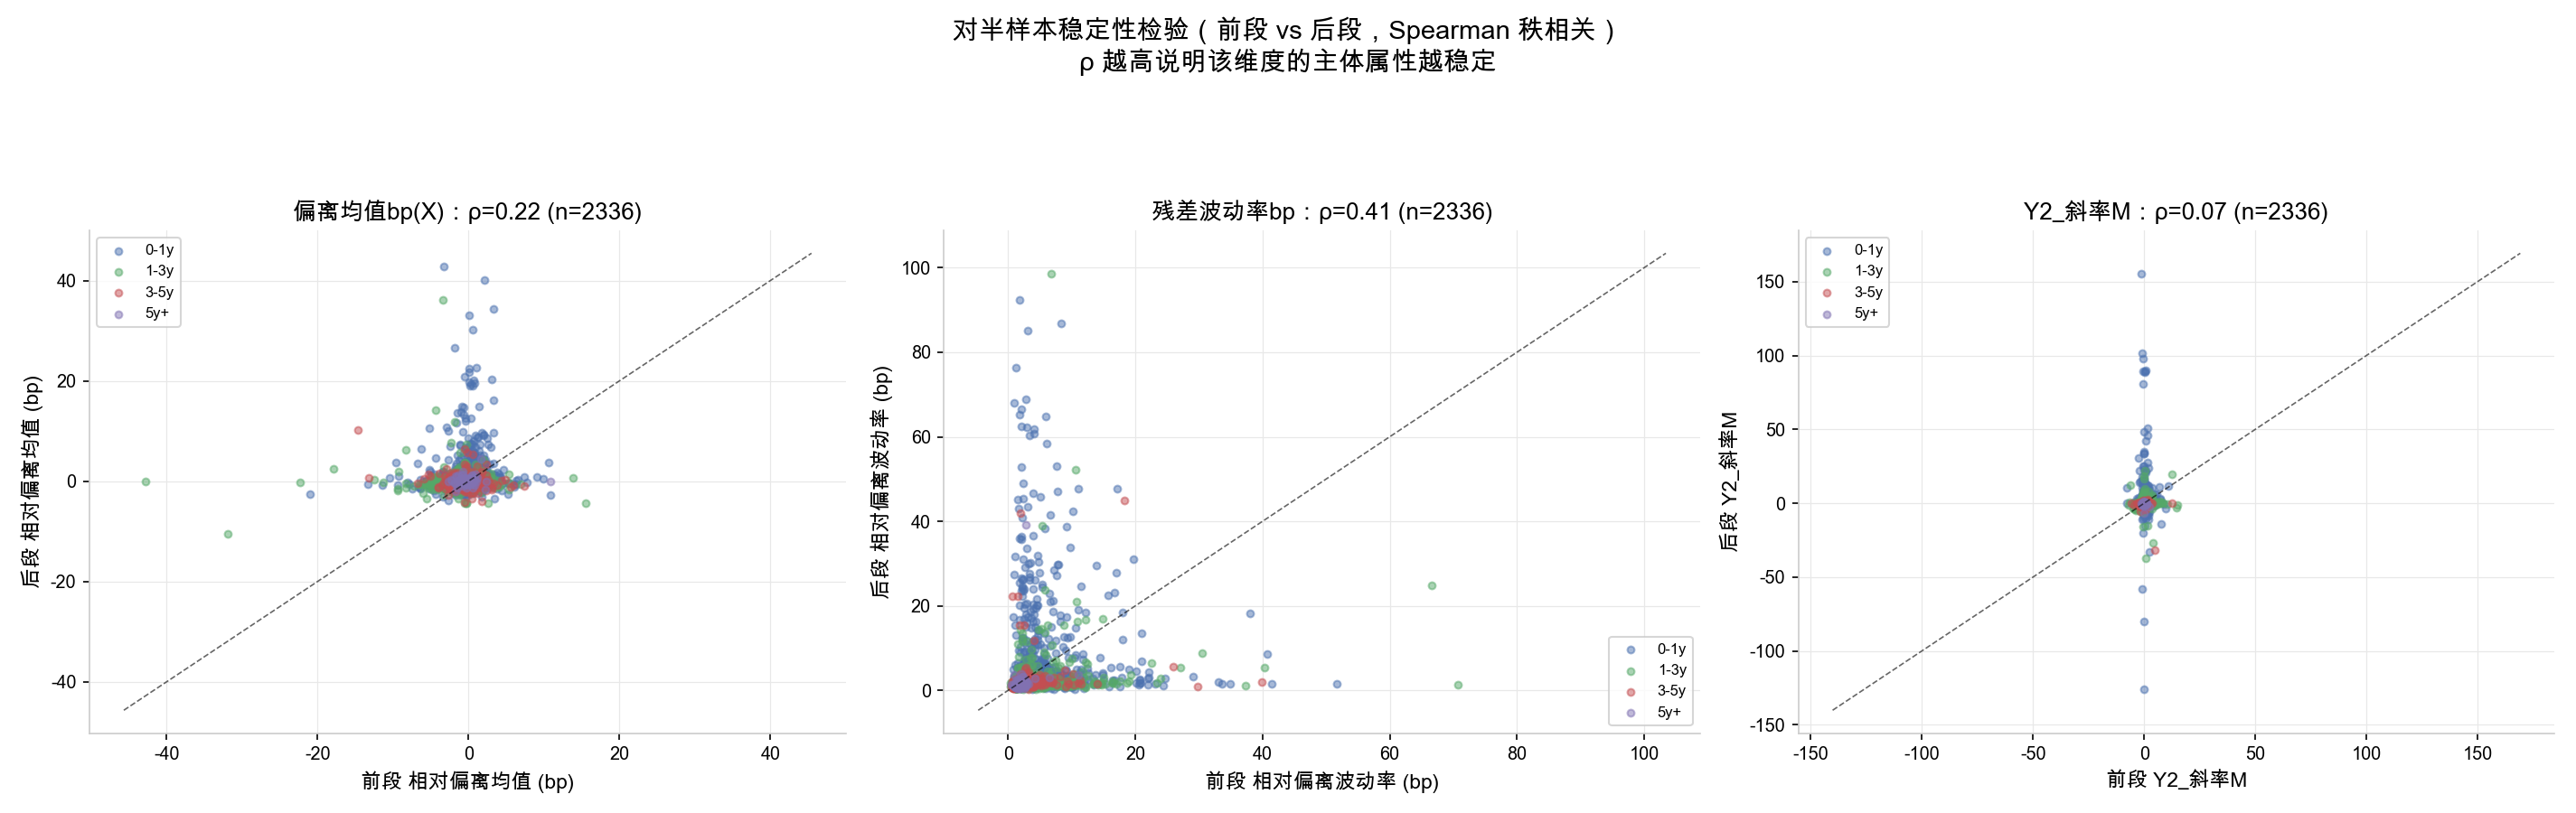
市场成交高度贴着"估值 + 当日市场偏离水平"走(主体间相对偏离 IQR 仅 1.39bp);主体间"高/低估值成交"差异温和但大体稳定(跨期秩相关 0.22),波动特征延续性最强(0.41);而"行情差时被额外压价"的弹性属性无法稳定识别(≤0.07)——前者可以直接用在定价、筛券和监控上,后者不能。
研究起点
"随行就市,根据当天的同类期限的成交偏离均值或者中位数来,还是偏绝对收益?——这种属性是否稳定?"
——本研究的一切定义与分组都围绕这个问题展开:先用 X(相对偏离) 回答"随行就市还是偏绝对收益",再用稳定性检验回答"属性是否稳定"。
先看懂两个坐标轴
后文所有图都围绕这两根轴:
| 轴 | 定义 | 怎么读 |
|---|---|---|
| X 轴 相对偏离 |
个券成交偏离 − 当日同期限桶成交偏离中位数 M_t(bp)。剔除了市场整体高低和期限差异,只留主体自身相对同类的位置 | X>+0.5bp = 补偿档(高估值成交,收益率高于同类、要求额外补偿);|X|≤0.5bp = 中性档(随行就市区,覆盖 42% 画像);X<−0.5bp = 追捧档(低估值成交,被追捧) |
| Y 轴(主视图) 残差波动率 |
该主体日度相对偏离的波动(bp)。跨期延续性最强(ρ=0.41),是稳定属性 | 虚线 = 桶内中位数:上方 = 成交离散大(执行难),下方 = 成交稳定(可批量执行) |
| Y 轴(辅助图) 行情弹性 β |
相对偏离 r 对市场行情 M 的回归斜率。β>0 = 行情差时被额外压价(放大);β<0 = 行情差时相对偏离收窄(稳定)。跨期秩相关仅 0.03~0.07,只作样本内描述 | 仅用来观察"行情差时谁被砸",不当作主体固有标签(见方法论红线) |
3×3 分组 = X 三档(补偿/中性/追捧,界 ±0.5bp)× β 两档(放大/稳定,界 0),共 6 格。中性档阈值选择依据:±0.25bp 中性仅 23%(过苛)、±0.75bp 达 55%(过宽)、±0.5bp 为 42% 且两侧对称,与 X 分布的三分位线(−0.40/+0.37bp)基本吻合。
用法一:询价定价基准
日常询价定价参考成交偏离 = 当日成交中位收益率 − 估值(T-1)。全市场当日偏离中位数 M_t 均值≈0、标准差约 2bp;主体相对同类偏离 X 绝大多数在 ±1bp 内。
用法二:收券筛选池与出券定价
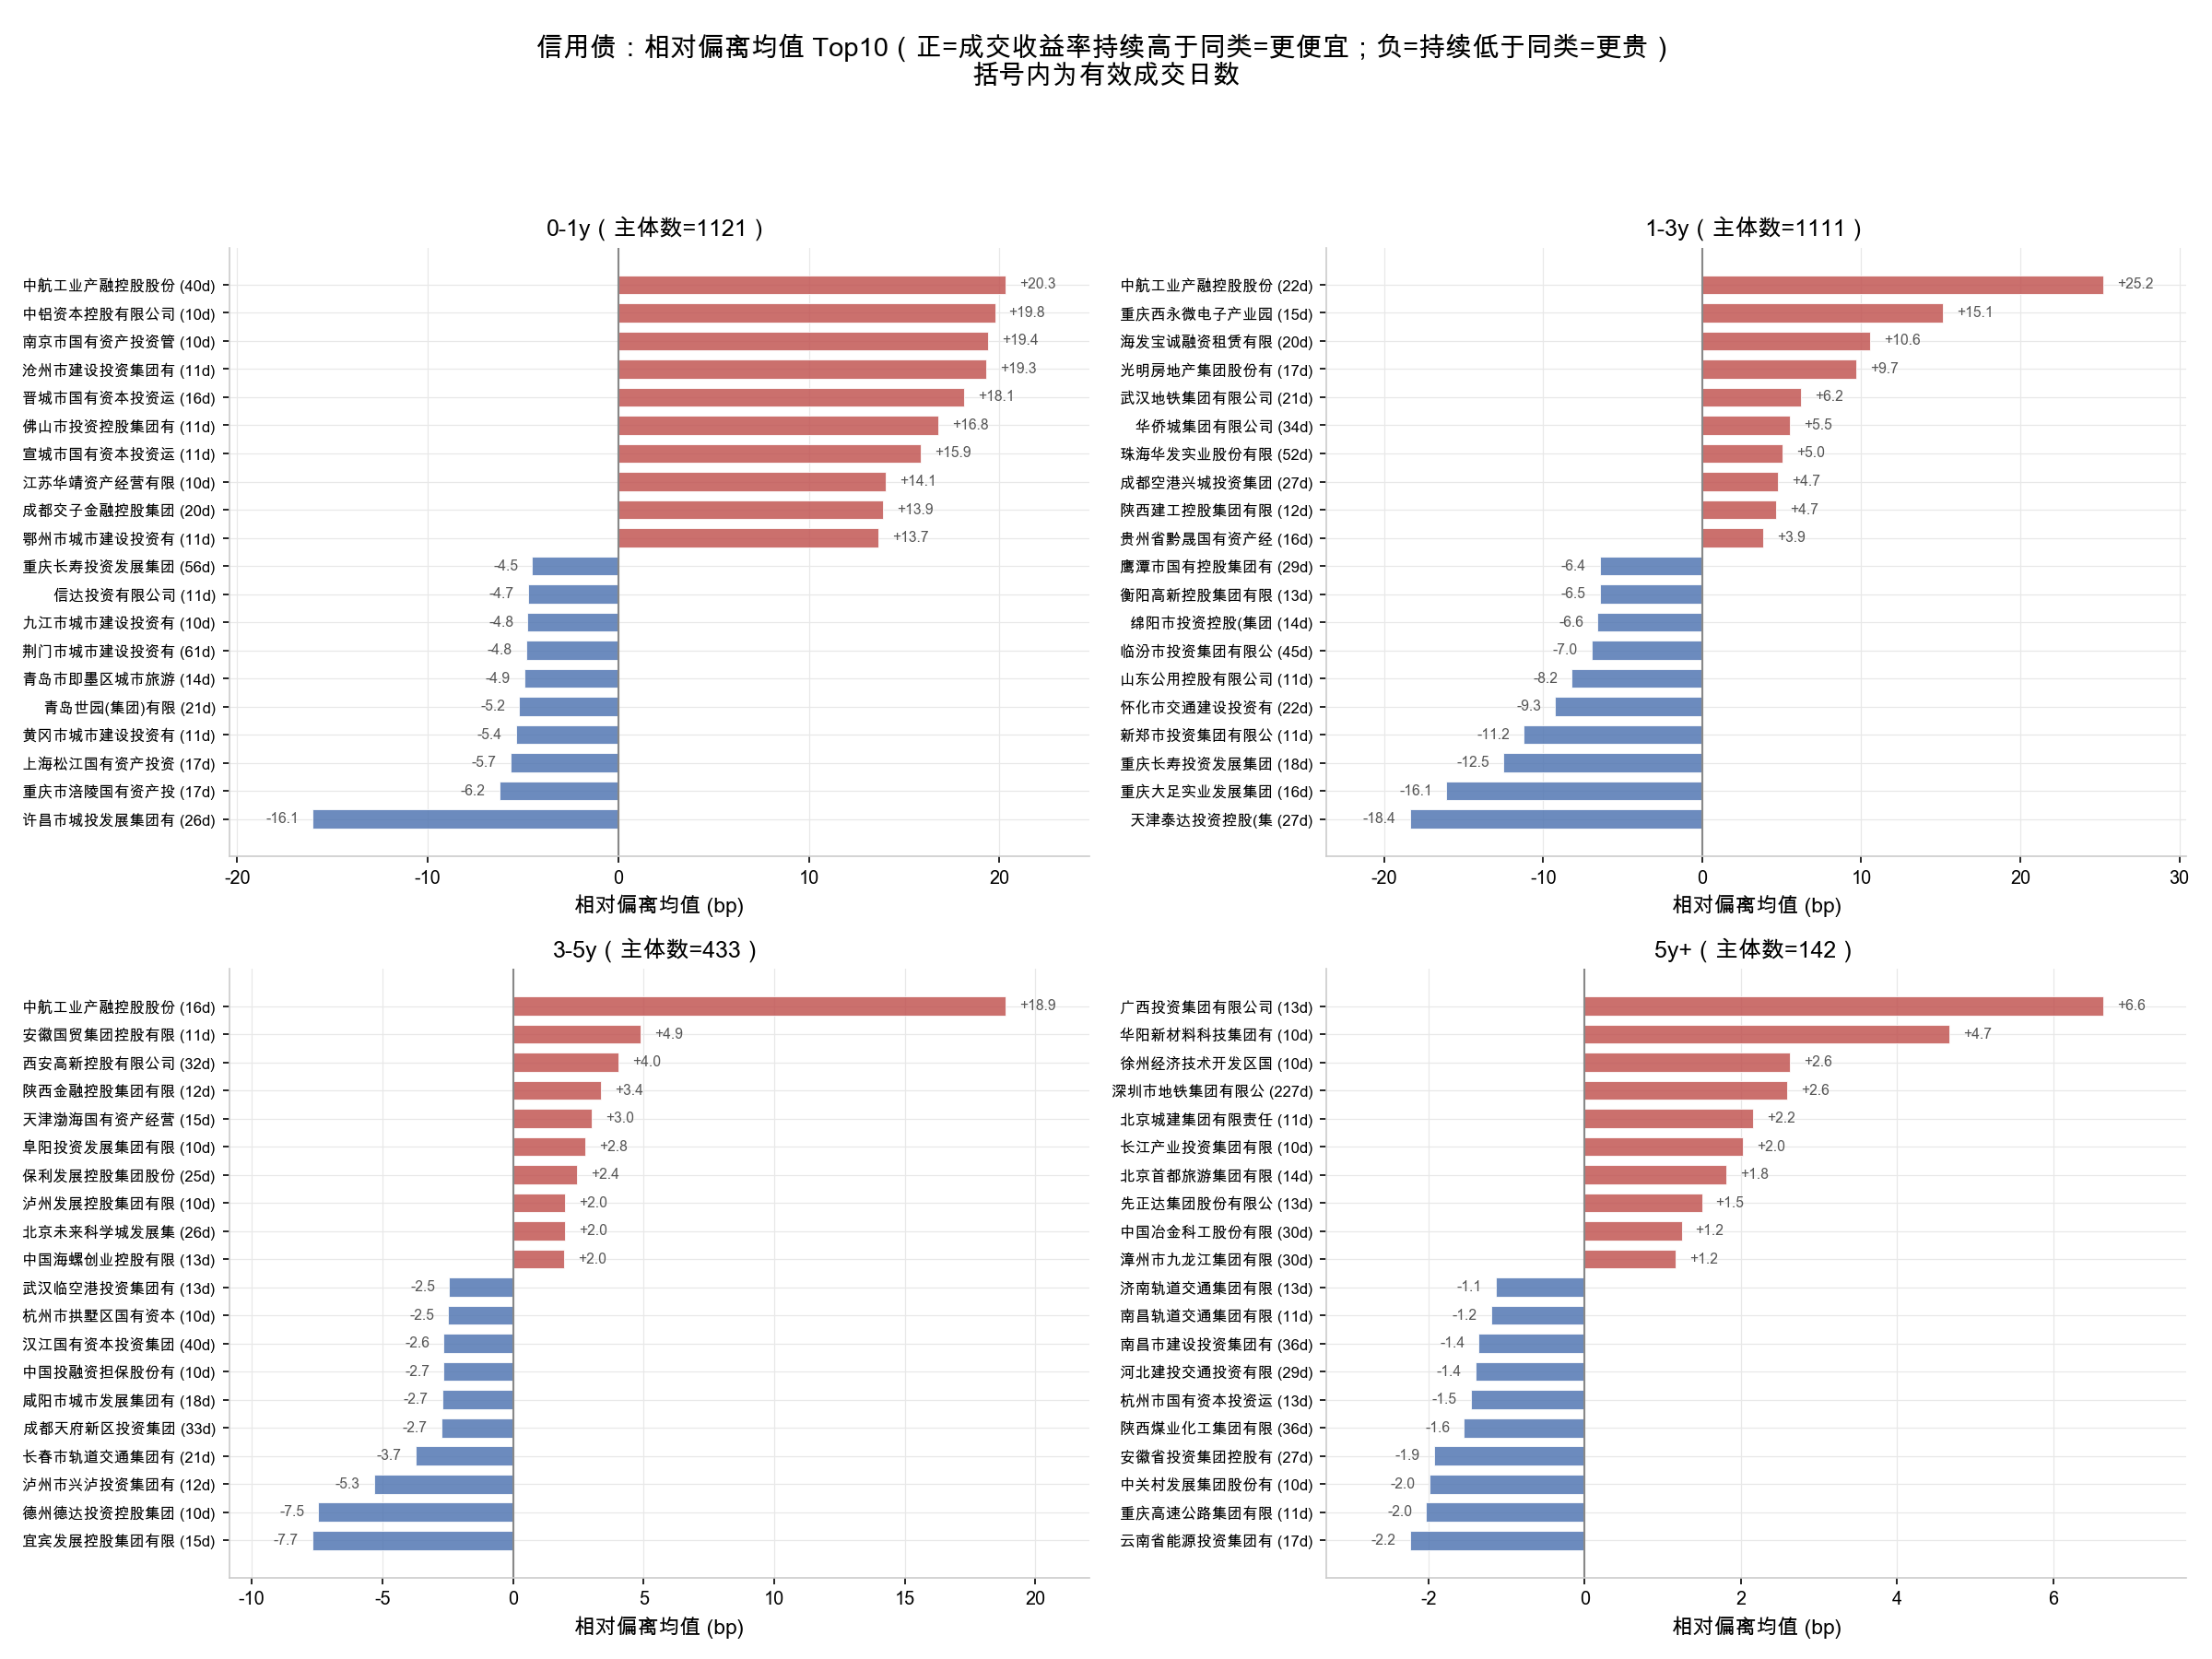
绝对收益策略名单维护持续高估值成交(X>0 且稳定)= 市场长期要求额外补偿的主体池;持续低估值成交(X<0)= 被追捧的流动性溢价资产。极端值示例:1-3y 高估值端 中航工业产融 +25bp、华侨城 +5.5bp;低估值端 天津泰达 −24.7bp、怀化交建 −9.3bp。
用法三:持仓漂移预警
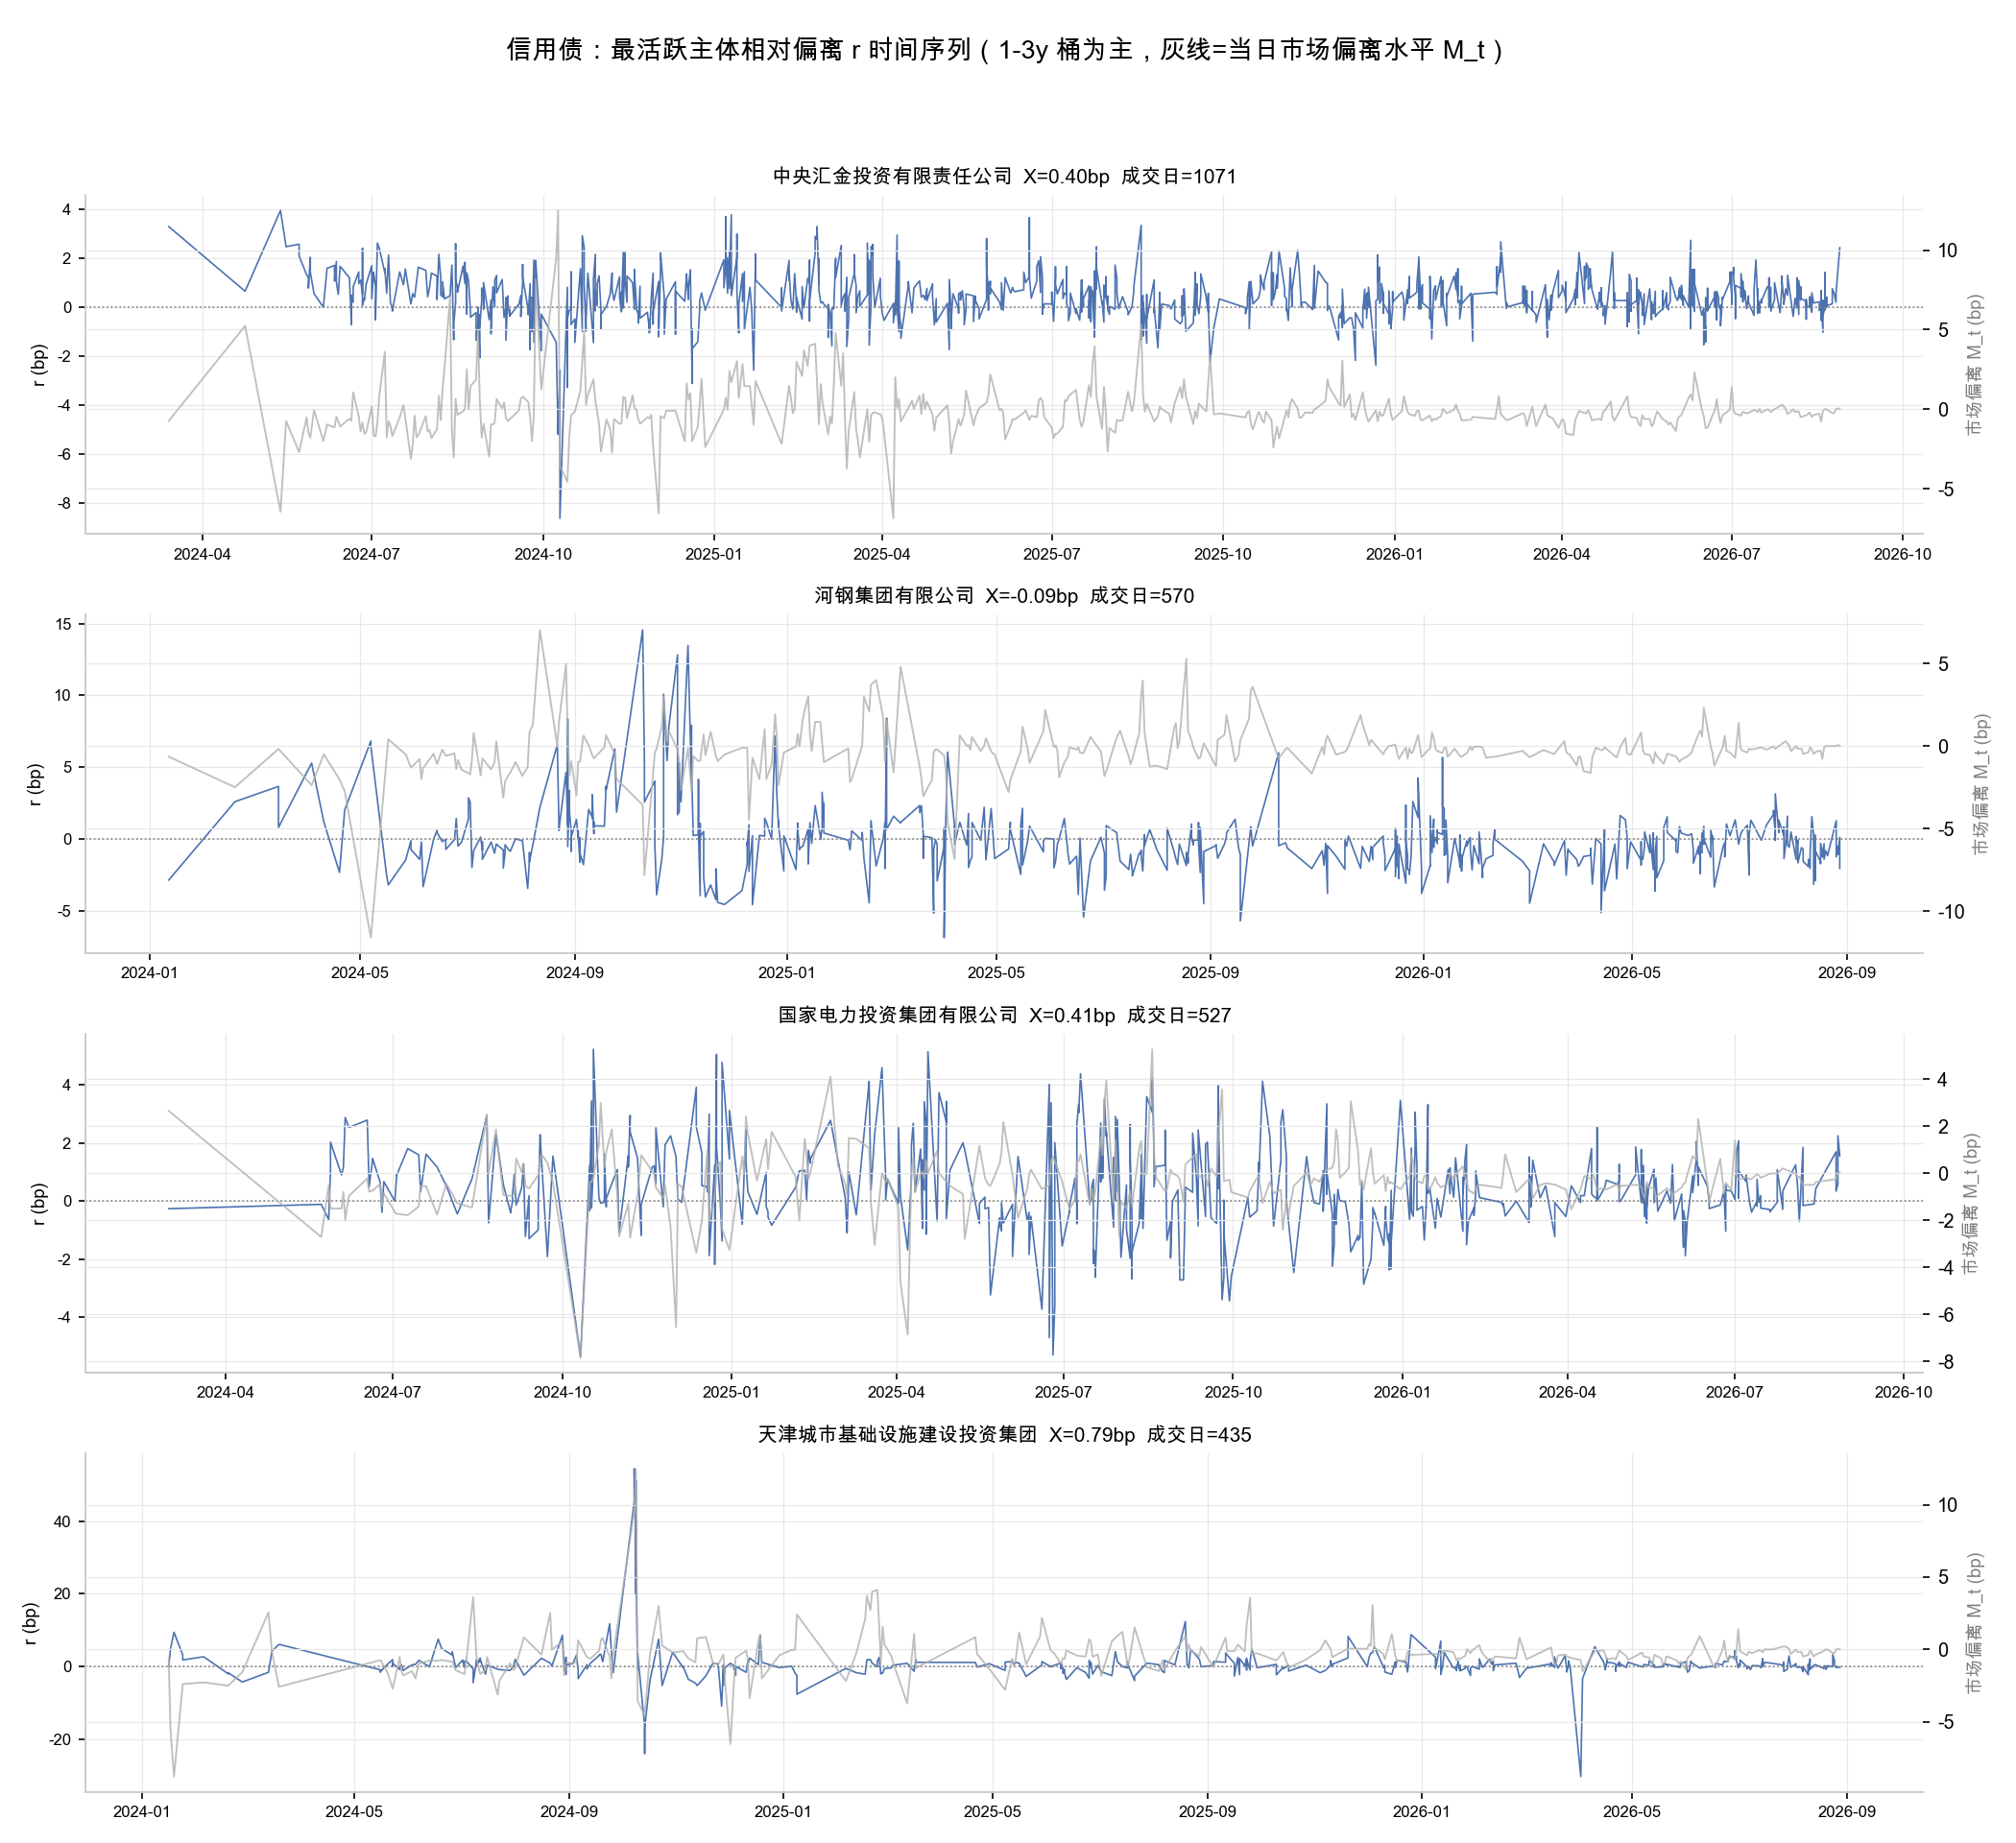
风控监控周度跟踪X 的跨期稳定性 0.22——"高/低估值成交"画像大体延续;但 6 格分组(X 档位 × β 符号)对半样本稳定率仅 25%,因为 β 符号本身就常翻转。漂移本身就是信息:如河钢 0-1y 从"中性档"漂向"补偿档",前段 X −0.10bp → 后段 +0.62bp,对应 2026 年中以来成交收益率相对同类的系统走高。
用法四:交易执行与做市报价
执行层面残差波动率的跨期延续性是所有维度里最强的(ρ=0.41,各期限桶方向一致):成交偏离大起大落的主体会持续大起大落。
3×3 分组全景与代表主体名单
主视图:X 轴 = 相对同类偏离(右=补偿档,左=追捧档,中间 ±0.5bp 灰带=中性/随行就市);Y 轴 = 残差波动率(虚线=桶内中位数)。两个维度均跨期稳定,可作筛选规则。辅助图:Y 轴换成行情弹性 β,仅样本内描述。点大小 = 成交活跃度。
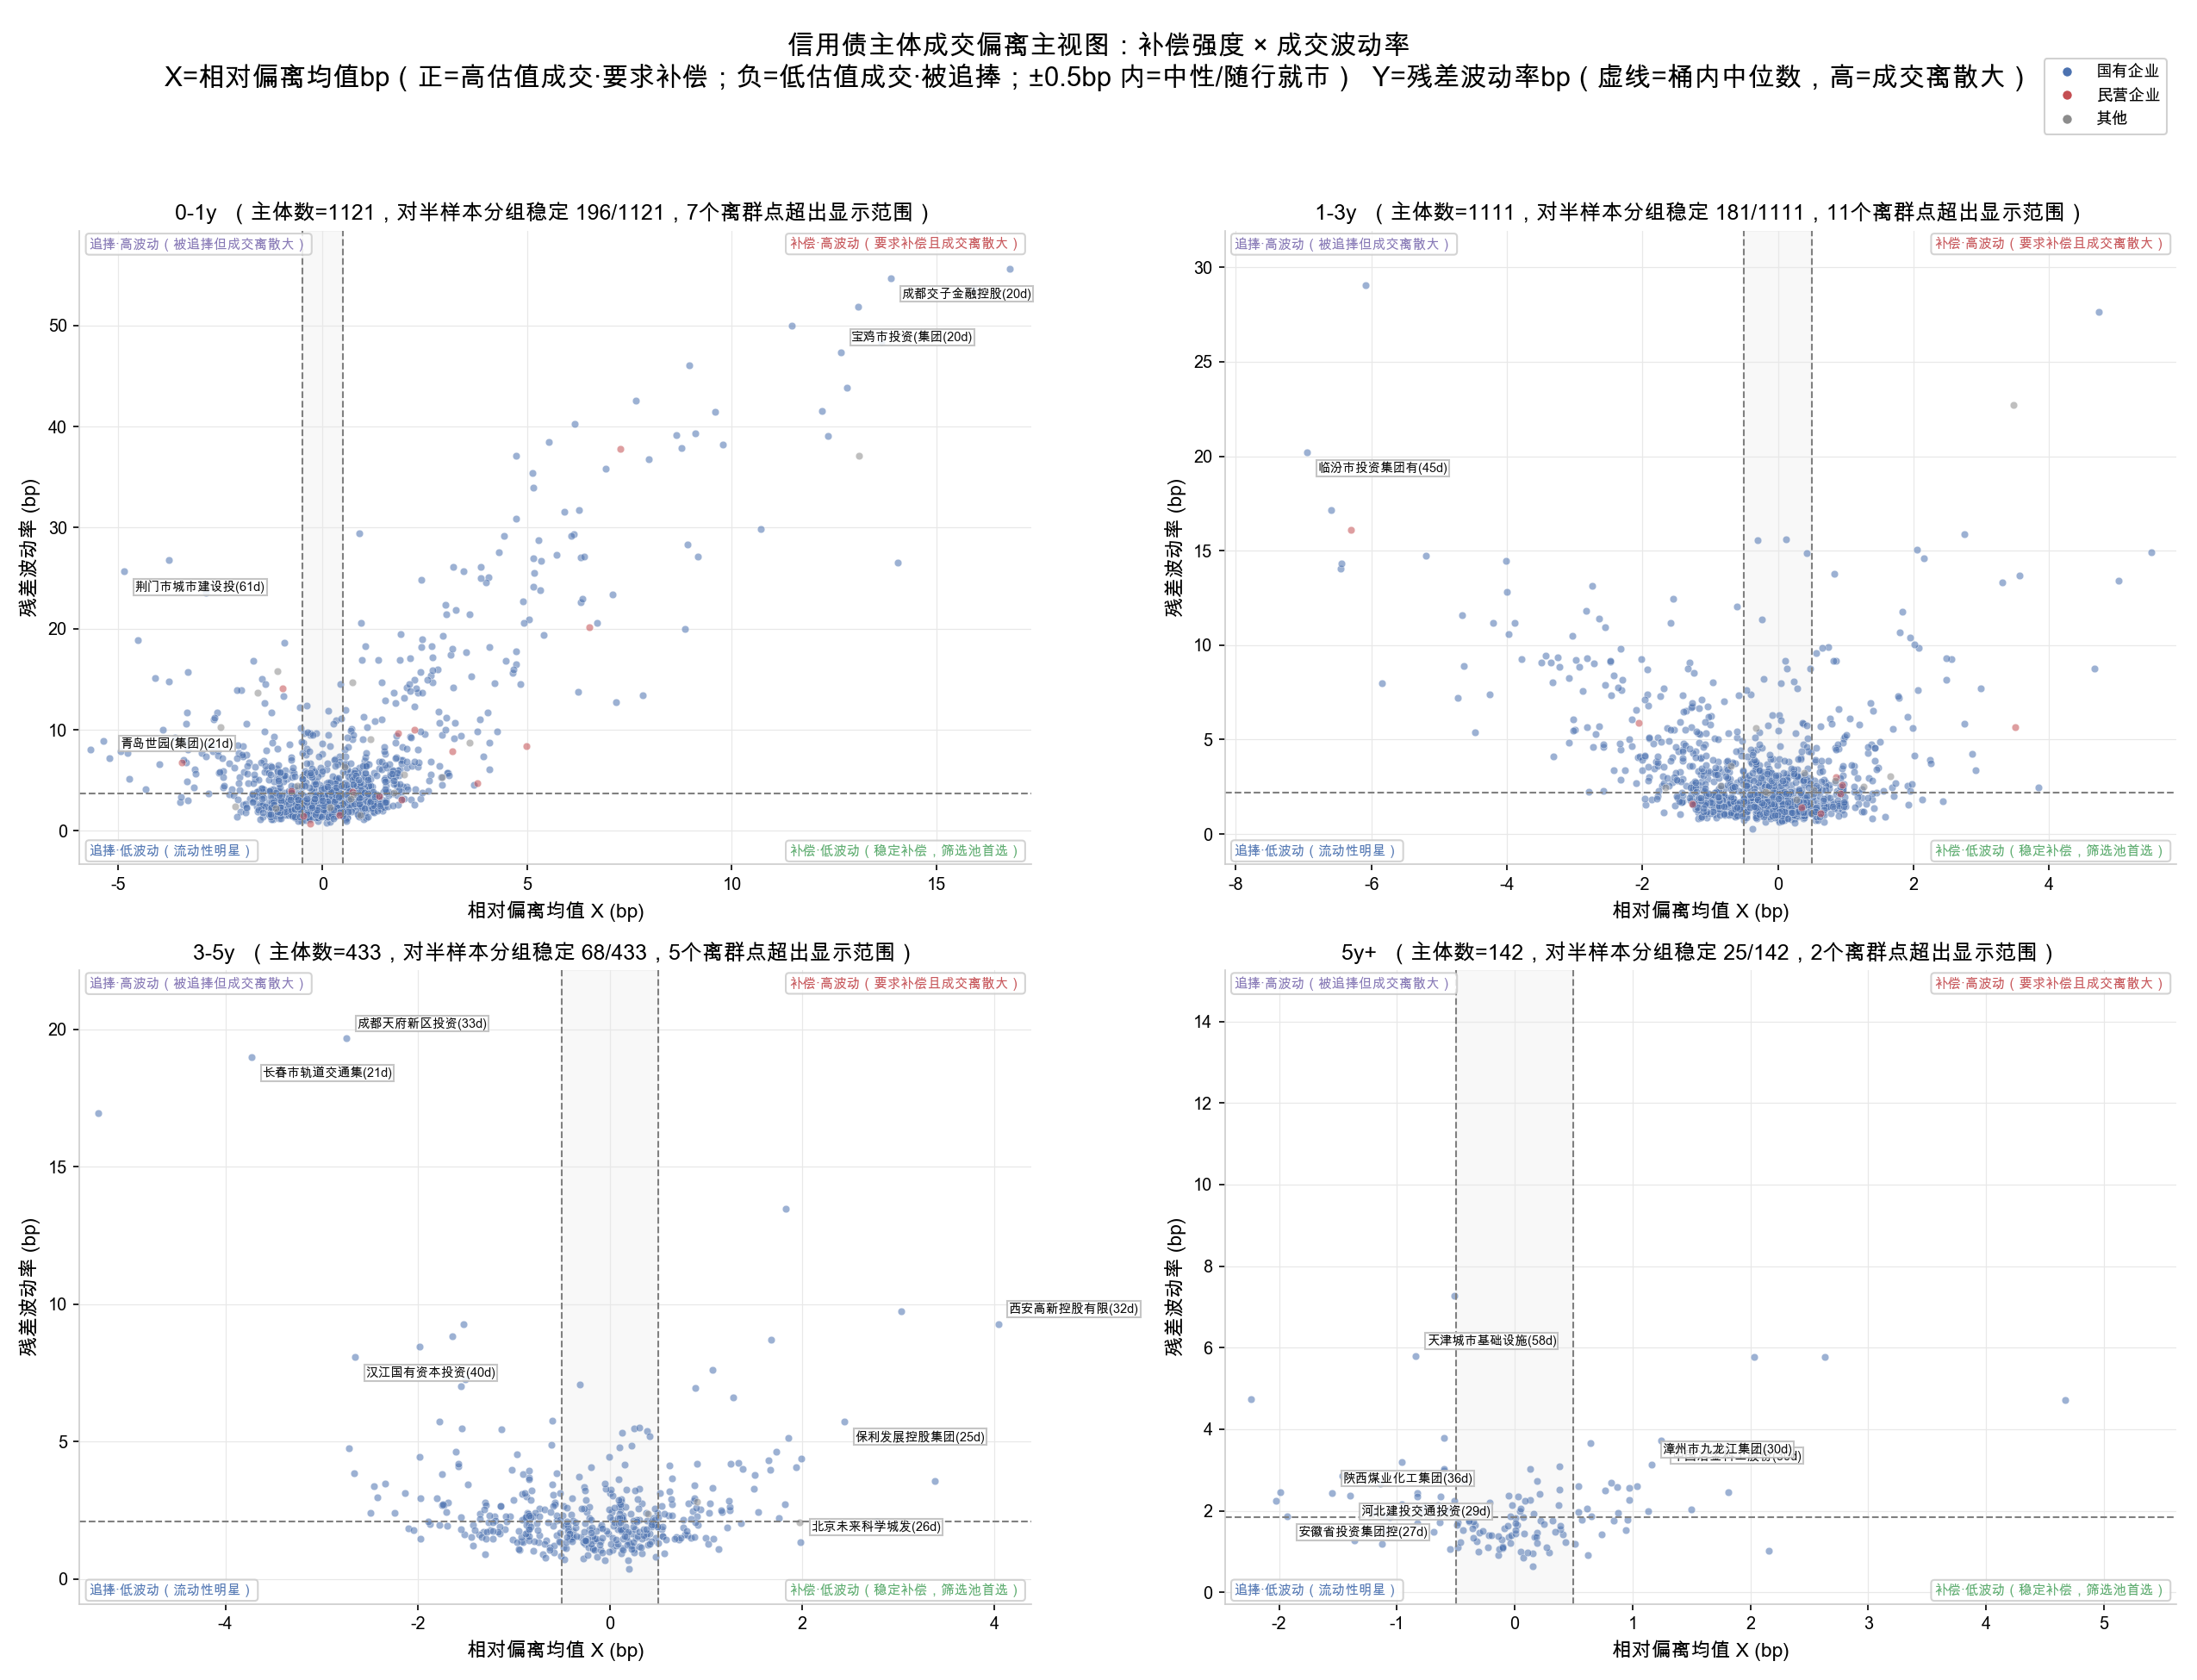
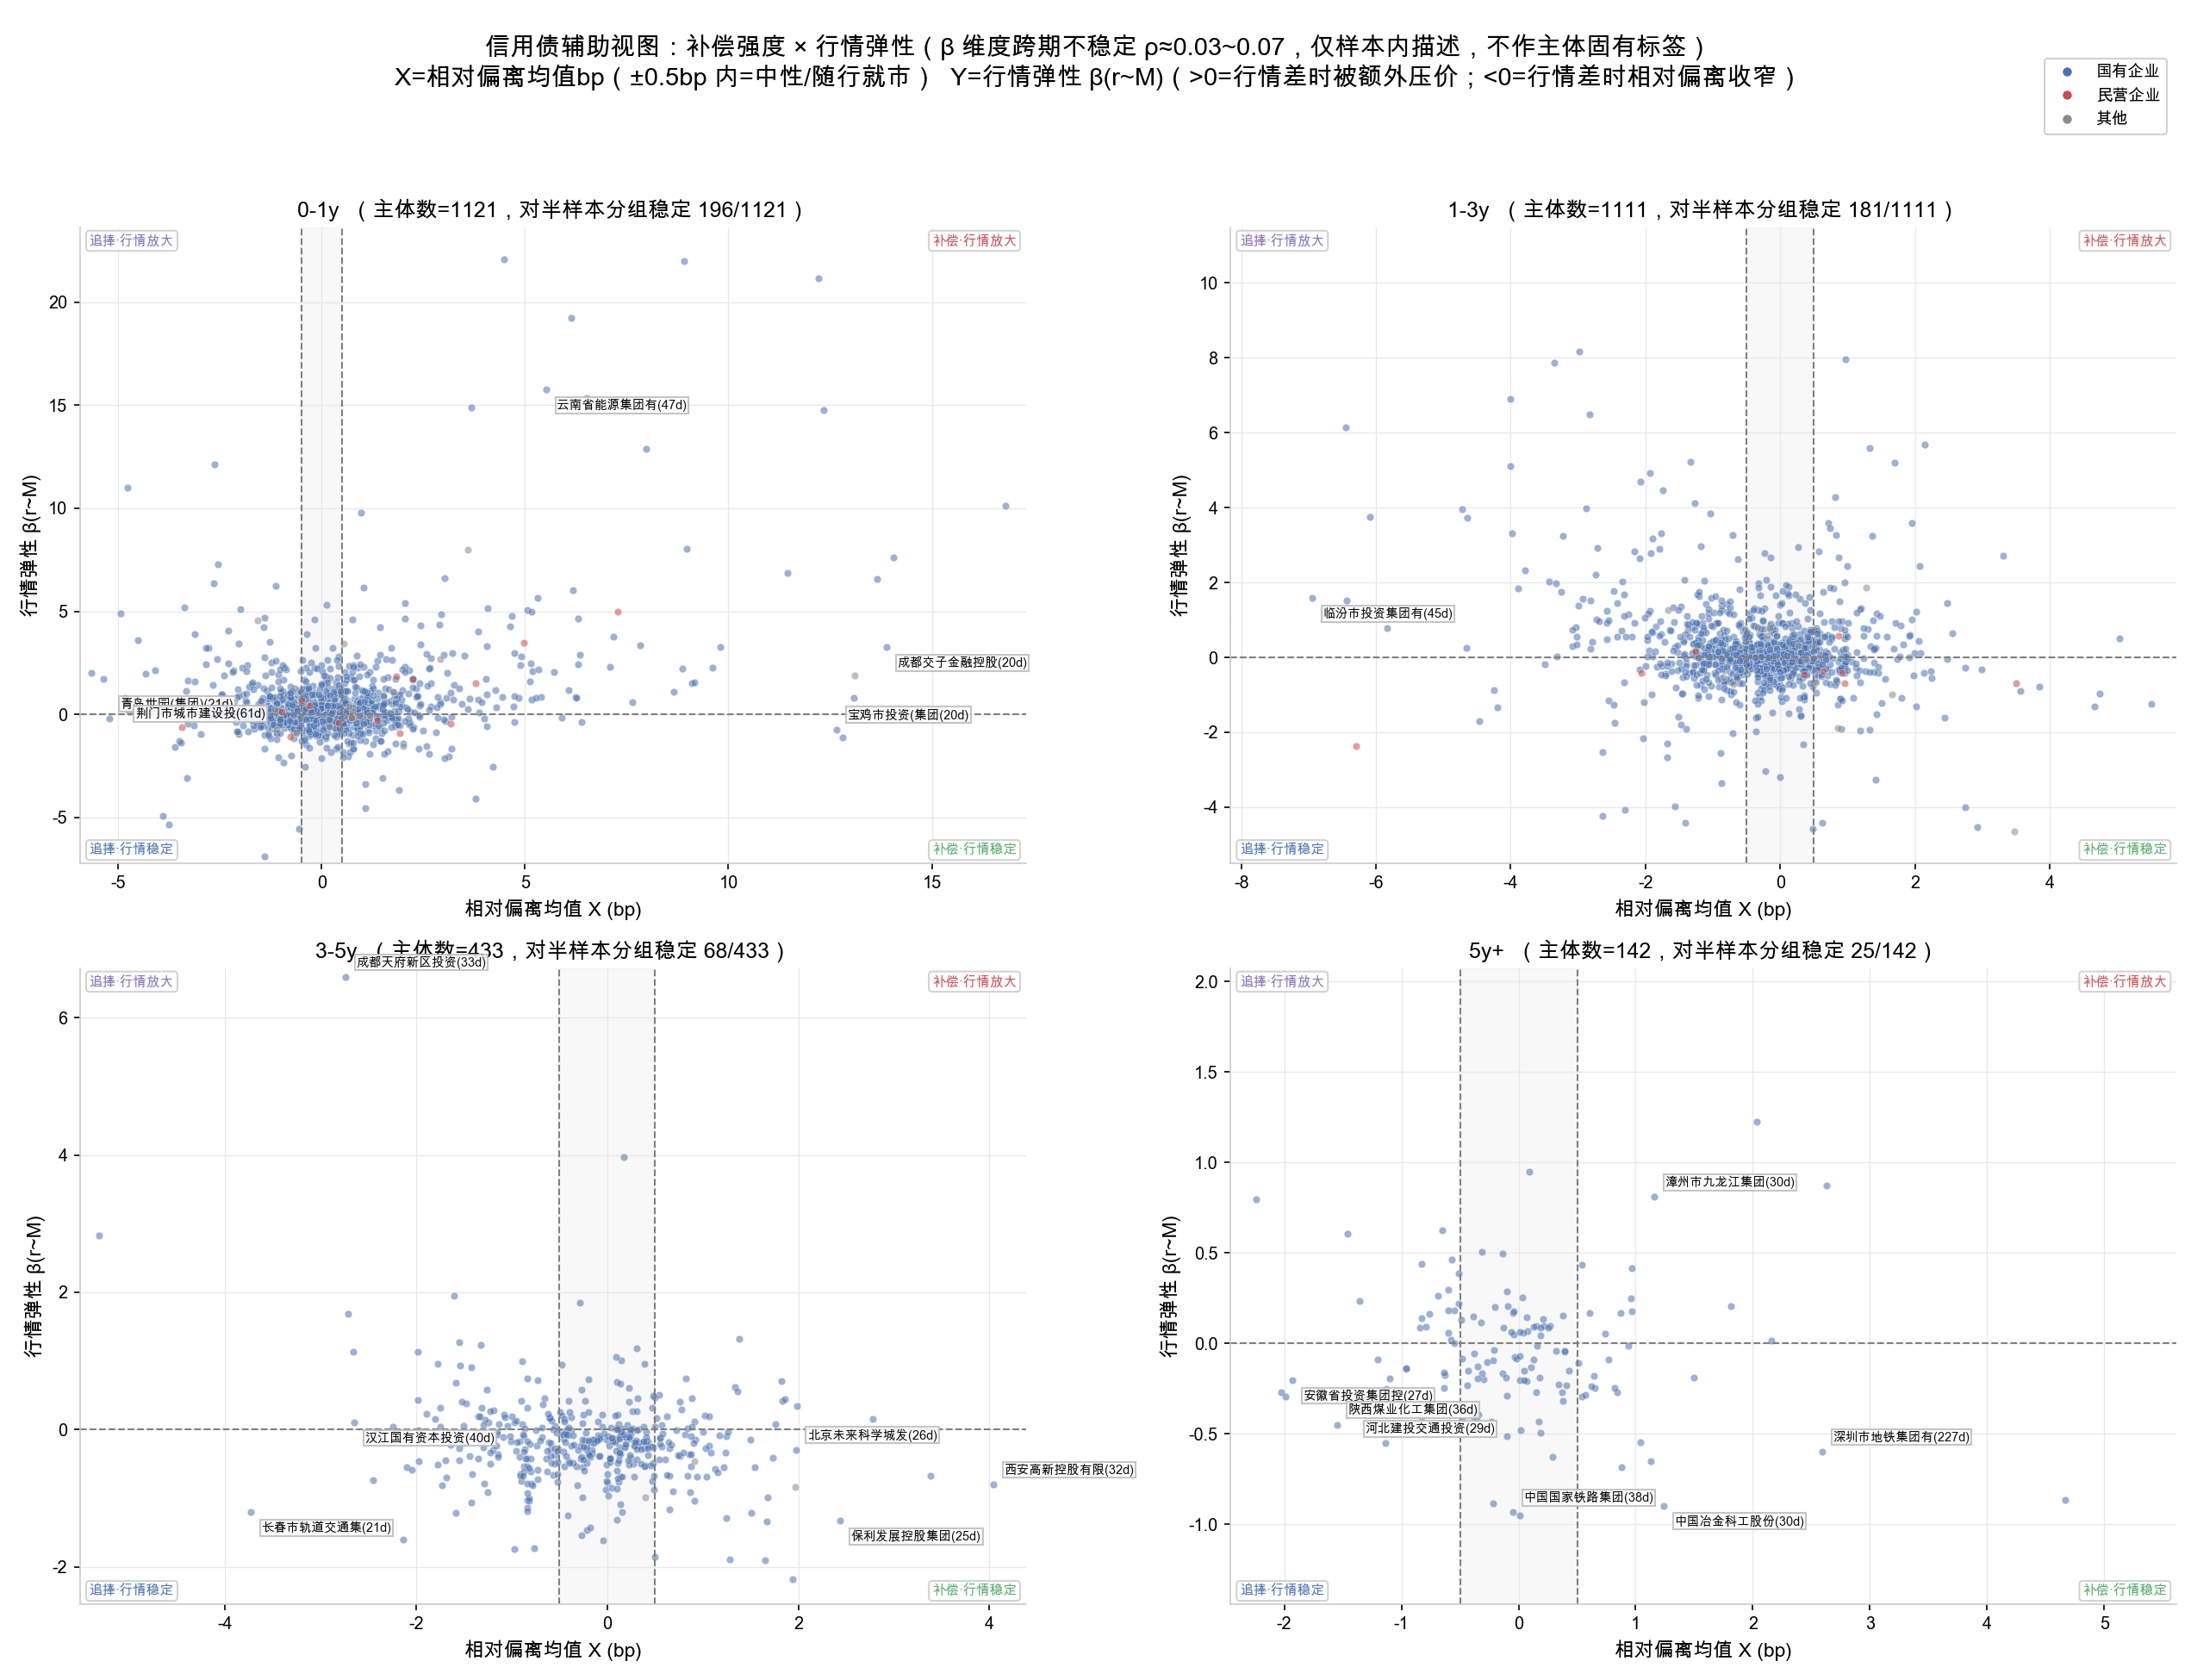
点击分组名称展开 6 格主体名单(按成交活跃度取前 12,含稳定性标注)。注意:名单中"行情放大/稳定"一维仅样本内描述(见方法论红线),"补偿/中性/追捧"档位与波动率可用于跟踪观察。
名单加载中…
方法论红线(不要这么用)
风控禁区3×3 分组中"行情放大/行情稳定"一维(β 符号)在三种度量下跨期秩相关均 ≤0.07,6 格分组稳定率仅 25%——大部分"不稳定"来自 β 符号翻转,而非主体真实变化。
另:查询结果中「样本不足」(对半样本单段成交日<5 天)的主体不下结论,不要外推。
口径速查
| 指标 | 定义 | 解读 |
|---|---|---|
| 成交偏离 | 当日成交中位收益率 − 估值收益率(T-1),bp | 正=高估值成交(价格低于估值);负=低估值成交(被追捧) |
| 相对偏离 X | 个券偏离 − 当日同期限桶偏离中位数 M_t(桶内≥5 只券) | X>0 该主体比同类更"高估值成交";剔除市场与期限因素 |
| X 三档 | 补偿 X>+0.5bp / 中性 |X|≤0.5bp / 追捧 X<−0.5bp | 中性=随行就市区(覆盖 42% 画像);阈值依据:±0.25 过苛、±0.75 过宽、三分位线 ≈±0.4bp |
| 3×3 分组 | X 三档 × 行情弹性 β 两档(界 0) | 6 格:补偿/中性/追捧 × 行情放大/稳定;β 维度仅样本内描述 |
| 稳定性 | 样本对半分,前段 vs 后段分组与 X 对比 | 稳定 / 漂移(附变化方向与幅度)/ 样本不足 |
| 券种分组 | 银行类→商金债;中票/短融/公司债/企业债/定向工具→信用债 | 商金债更贴估值(X 中位数 +0.16bp、IQR 0.94bp) |
数据来源:PostgreSQL 中介成交库(bond_quotes,只读);估值取管道入库时的 Wind T-1 估值。分析产出与代码:research/2608_classification。